




Корпоративный венчур в России и мире. Тренды 2026


История корпоративных инвестиций показывает, что портфели, собранные именно в такие периоды, нередко приносят непропорционально высокую отдачу на следующем цикле роста, ведь стартапы на ранних стадиях стоят дешевле, а команды, которые выживают в жестких условиях, оказываются сильнее.
Текущую логику корпоративных инвесторов в мире и в России точнее всего описывает формула «расчетливый оптимизм», и именно она задает тон работе со стартапами в 2026 году.
Глобальный рынок входит в фазу точечных ставок
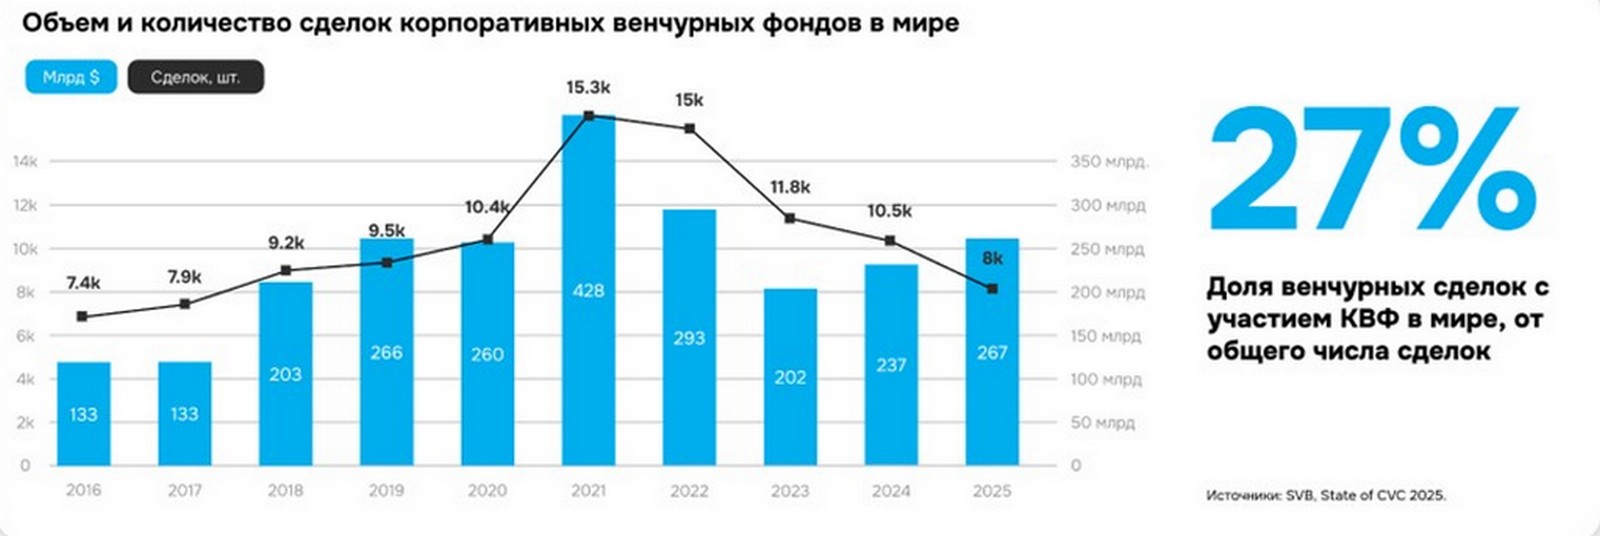
Если смотреть только на график глобальной активности корпоративных венчурных фондов, может показаться, что рынок начинает новый подъем. По данным исследования «Акселератора ФРИИ» объем инвестиций в 2025 году восстановился после провала предыдущих трех лет и вышел на максимум за этот период, хотя число сделок продолжает снижаться: с пиковых 15,3 тыс. в 2021 году рынок пришел к 8 тыс. Рост денежного объема при сокращении количества сделок объясняется концентрацией капитала в нескольких крупных раундах, прежде всего в искусственном интеллекте, а корпоративные фонды участвуют примерно в 27% всех венчурных сделок в мире.
При этом цели, ради которых корпорации создают венчурные структуры, стали заметно прозрачнее. По данным опроса 156 фондов, 79% из них существуют ради инновационного развития материнской компании, и лишь 14% ставят на первое место финансовую доходность. Корпоративный венчурный фонд воспринимается как «глаза и уши» компании на рынке технологий, инструмент, который держит материнский бизнес в курсе технологических сдвигов и помогает не опоздать.
Отдельная история последних двух лет связана с перераспределением капитала в пользу искусственного интеллекта. В 2025 году в ИИ ушло около двух третей капитала корпоративных фондов, что выше, чем у частных венчурных инвесторов, а в десятке крупнейших сделок доминируют генеративные модели и инфраструктура для их обучения. Параллельно фокус в сделках за пределами ИИ смещается к ранним стадиям: доля ранних раундов в портфелях выросла с 58% в 2021 году до 65% в 2025-м, поскольку при дорогих поздних раундах корпорации предпочитают заходить раньше и дешевле. Одновременно они все реже берут на себя роль лид-инвестора, ведь еще в 2021 году сделки лидировали более трех четвертей фондов, а сейчас этим занимается чуть больше половины.
Российский контекст: дорогой капитал и осторожность
В России картину 2025 и начала 2026 года во многом определяла макроэкономика. Сводный индикатор бизнес-климата Банка России снижался несколько месяцев подряд, а давление на маржинальность усиливал рост базовой ставки НДС до 22%. Ключевая ставка прошла путь от 21% в июне 2025 года до 15% к марту 2026-го, и все же стоимость капитала оставалась высокой, а у многих компаний к ней добавлялся дефицит собственных средств для финансирования инвестиций.
Высокая стоимость долга напрямую сказалась на параметрах оценки активов. Комфортный уровень оценки для сделок слияний и поглощений сжимался примерно до трех EBITDA, потому что при цене заемных денег в районе 24–27% годовых бизнес не выдерживал большей долговой нагрузки. В этих условиях структура сделки стала важнее формальных мультипликаторов, и стороны все чаще договариваются через механизм earn-out с четко прописанными показателями, этапную передачу контроля и долю денежных средств на закрытии.
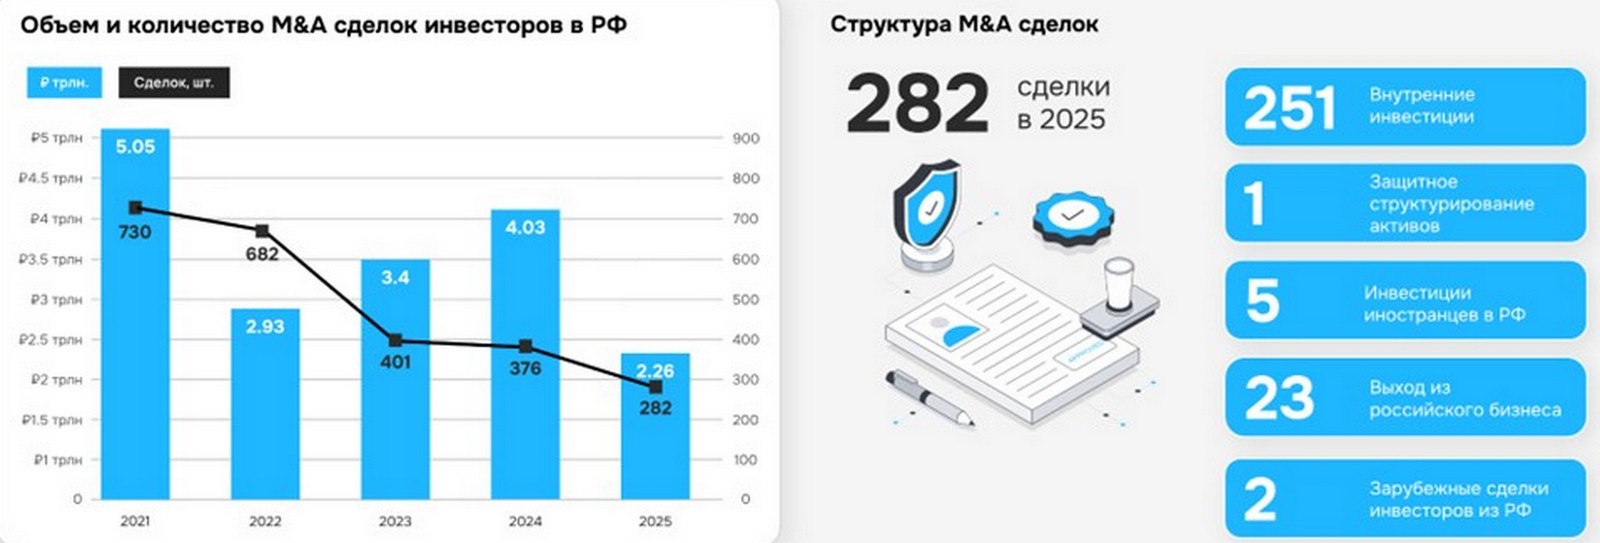
Согласно данным «Акселератора ФРИИ», рынок слияний и поглощений в 2025 году насчитал около 282 сделок на сумму порядка 2,26 трлн руб., что ниже показателей 2021-2024 годов, хотя средний чек даже немного вырос. Снижение активности связано с тем, что волна сделок по выходу иностранных инвесторов в основном пришлась на предыдущие годы, а ключевыми мотивами оставшихся сделок стали ускорение доступа к рынку и технологиям, импортозамещение и закрытие компетенций при повышенном внимании к чистоте интеллектуальной собственности и удержанию команды.
Ландшафт российского корпоративного венчура
Российские корпоративные инвесторы в 2025 году сократили денежный объем вложений по сравнению с 2024 годом при одновременном росте числа сделок. Произошел переход к более умеренным чекам, и медианный чек сделки корпоративного инвестора составил около 46 млн руб. Фокус инвестирования сместился на ранние стадии, где по числу сделок преобладает Seed-раунд, а по объему вложений лидирует раунд A, и в сумме около 93% сделок пришлось на ранние стадии, что отражает стремление заходить в проект небольшими долями с возможностью поэтапного финансирования.
Отраслевая картина пока не консолидирована вокруг нескольких вертикалей, и корпоративные инвесторы скорее пробуют разные направления. По числу сделок уверенно лидирует здравоохранение, на которое пришлась каждая пятая корпоративная сделка, за ним следуют программное обеспечение для бизнеса, промышленные технологии, а также реклама и маркетинг. Искусственный интеллект в российских сделках выступает сквозным приоритетом, ведь технологии машинного обучения собрали больше половины сделок в технологическом разрезе. При этом ИИ здесь чаще оказывается встроенным компонентом отраслевых решений, тогда как глобальный бум во многом строится вокруг самостоятельных потребительских продуктов.
Как устроена работа со стартапами
Данные опроса «Акселератора ФРИИ» топ-менеджмента 20 крупных российских корпоративных инвесторов показали, что компании не отдают предпочтение одному инструменту работы со стартапами. Чаще всего инвестиции идут через офис инноваций с пилотами и скаутингом без вхождения в капитал, такую форму назвали 69% респондентов. Сделки через подразделение слияний и поглощений используют 56%, а выделенный корпоративный венчурный фонд с мандатом на equity-инвестиции существует у 38%.
Цели работы со стартапами выходят далеко за пределы финансовой доходности, поскольку корпорации нуждаются в доступе к новым технологиям и их пилотировании, хотят усилить текущие направления бизнеса, импортозаместить иностранное оборудование и программное обеспечение, а также привлечь таланты.
При первом контакте со стартапом фонд обычно нацеливается на долю 5–15% с возможностью нарастить ее до контрольной в случае успешного взаимодействия. Ценность корпоративного инвестора при этом не сводится к капиталу, ведь 38% фондов предлагают портфельным компаниям доступ к своим каналам дистрибуции и базам клиентов, а четверть делится отраслевой экспертизой.
Среди технологических приоритетов с большим отрывом лидирует искусственный интеллект, который отметил 81% опрошенных, за ним идут финтех и платежные решения, кибербезопасность и автоматизация процессов. Факторы, которые сильнее всего влияют на инвестиционную активность сегодня, делятся почти поровну между высокой стоимостью капитала и дефицитом качественных стартапов, каждый из них назвали 56% респондентов, а половина указывает на внутреннюю бюрократию и долгие согласования. Показательно, что 63% опрошенных считают объем доступных решений дефицитным или критически недостаточным, из-за чего часть технологий приходится искать за рубежом.
Что ждет рынок в 2027-2028 годах
Перспективы ближайших двух лет участники рынка оценивают сдержанно. Умеренно оптимистичны 31% корпоративных инвесторов, нейтральную позицию занимают 44%, а явный оптимизм разделяют лишь 6%. Впервые за долгое время перспектива дальнейшего снижения ключевой ставки названа фактором роста инвестиций, и все же для компаний с годовой выручкой от 10 до 50 млрд руб. нехватку собственных средств и стоимость капитала рано списывать со счетов.
Рынок IPO остается узким, ведь за 2025 год прошло всего четыре размещения, хотя аналитики ожидают от 10 до 20 размещений в 2026-2027 годах за счет эффекта отложенного спроса.
Корпоративный венчур в России проходит через стадию трансформации. Классическая модель портфельного управления с расчетом на быстрые выходы работает ограниченно, и центр тяжести смещается в прикладную плоскость: пилоты, партнерства и точечные инвестиции, напрямую привязанные к бизнес-задачам. Формируется модель, в которой ценность создается через доступ к клиентам, инфраструктуре и экспертизе, а сама инвестиция становится продолжением успешного коммерческого взаимодействия. Большинство инвесторов вошло в 2026 год с расчетливым оптимизмом и надеждой на то, что он принесет больше корпоративных побед, чем предыдущий.