




Интерес к вкладам падает, а спрос на инвестиции и валюту растет


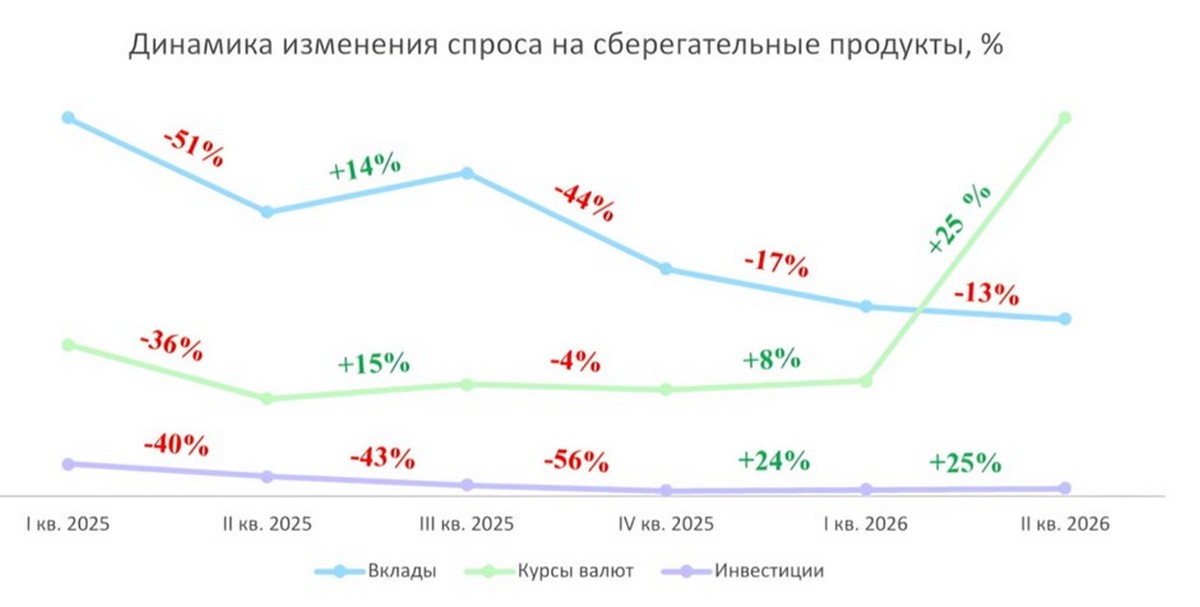
Спрос на онлайн-вклады во втором квартале снизился на 13% относительно показателя первого квартала 2026 года. Если сравнивать с первым кварталом 2025 года, когда ключевая ставка находилась на пике (21%), интерес к депозитам был вдвое выше, чем сейчас. По мере смягчения денежно-кредитной политики доходность вкладов уменьшается, поэтому спрос на них постепенно снижается. При этом доля вкладов, оформленных через финансовый маркетплейс — когда выбор, оформление и дальнейшее управление продуктом происходят в одном цифровом сервисе, — остается стабильно высокой и превышает 63%. За последний год этот показатель вырос более чем втрое: с 20% в первом квартале 2025 года. Во многом это объясняется удобством цифрового оформления: пользователи могут пройти идентификацию, сравнить предложения разных банков и открыть вклад в одном сервисе без посещения множества сайтов.
Во втором квартале пользователи чаще выбирали вклады с капитализацией процентов — их доля выросла до 45% (+4 п.п. к первому кварталу 2026 года и +27 п.п. ко второму кварталу 2025 года). Вклады с ежемесячной выплатой процентов стали выбирать реже — их доля составила 24%. В то же время вклады с пополнением оформляли в 13% случаев.
При этом спрос смещается в сторону длинных сроков. Если в начале года наиболее популярными были трехмесячные вклады (38%), то теперь их доля снизилась до 28%. Одновременно вырос интерес к шестимесячным депозитам (30%) и годовым (24%). Это говорит о стремлении пользователей зафиксировать текущую доходность в ожидании дальнейшего снижения ставок. При этом интерес к самым длинным срокам остается практически неизменным: трехлетние вклады выбирали лишь в 3% случаев, а пятилетние — менее чем в 2%.
Динамика вкладов
Изменение предпочтений пользователей происходит на фоне снижения ставок по вкладам. Во втором квартале средняя ставка по вкладам снизилась до 10,2% годовых — на 0,6 п.п. по сравнению с началом года и на 4,3 п.п. по сравнению с аналогичным периодом 2025 года. Заметно уменьшилась доходность по краткосрочным депозитам: по трехмесячным вкладам средняя ставка снизилась до 11,8% годовых (-0,9 п.п. за квартал), по полугодовым — до 11,1% (-0,8 п.п.). По долгосрочным продуктам снижение оказалось менее выраженным: ставки по годовым и трехлетним вкладам сократились на 0,5 и 0,2 п.п. соответственно.
Средняя сумма вклада, открытого онлайн на финансовом маркетплейсе Банки.ру по итогам апреля-июня 2026 года составила 744 тыс. руб. — практически на уровне предыдущего квартала (+1%), но на 12% ниже, чем год назад (849 тыс. руб.). Интересно, что число вкладов на одного клиента выросло до 1,52 после снижения в предыдущие периоды. Это подтверждает тенденцию к распределению сбережений: пользователи все чаще открывают несколько вкладов на разные сроки, сочетая фиксацию текущей доходности с возможностью сохранить часть средств в более ликвидных инструментах.
«Россияне адаптируются к новой денежно-кредитной политике и меняют стратегию сбережений. Вместо поиска максимальной ставки они все чаще распределяют средства между несколькими вкладами с разными сроками, чтобы зафиксировать текущую доходность и сохранить гибкость. Развитие финансовых маркетплейсов упрощает это: пользователь может оформить вклад и управлять всеми продуктами в одном интуитивно понятном интерфейсе», — комментирует Кристина Хачикян, директор по развитию финансовых продуктов Банки.ру.
Также на фоне снижения доходности вкладов продолжает восстанавливаться спрос на инвестиционные продукты. После роста на 24% в первом квартале положительная динамика сохранилась: во втором квартале показатель увеличился еще на 25% относительно первых трех месяцев года. Это говорит о том, что пользователи постепенно возвращаются к инвестициям, рассматривая их как альтернативу банковским депозитам.
Интерес к инвестициям
Интерес к инвестициям восстанавливается не потому, что пользователи стали готовы брать на себя больше риска. Скорее, меняется сама логика управления личными финансами. В периоды пика ключевой ставки вклады с фиксированной доходностью были практически безальтернативным инструментом сбережений. Теперь, по мере снижения ставок, россияне начинают смотреть на накопления шире и искать баланс между надежностью, потенциальной доходностью и горизонтом вложений.
Мы уже видим первые признаки этой трансформации. Пользователи активнее интересуются классическими инвестиционными продуктами и обращают внимание на альтернативные активы — от драгоценных металлов и недвижимости до более сложных финансовых инструментов. При этом все больше людей готовы изучать разные варианты размещения капитала, а не ограничиваться только банковскими вкладами.
По мере дальнейшего смягчения денежно-кредитной политики интерес к инвестициям, вероятно, будет усиливаться. Инвестиционный рынок постепенно возвращается в фокус внимания частных инвесторов, а выбор финансовых инструментов становится более разнообразным.
Самую заметную динамику показали операции с иностранной валютой. После длительного периода относительной стабильности спрос на них вырос почти втрое по сравнению с началом года. Во многом это связано с укреплением рубля в мае: многие воспользовались возможностью купить иностранную валюту по более выгодному курсу. При этом сохраняется и долгосрочный интерес к валютной диверсификации, особенно среди пользователей, формирующих накопления на срок более года. Чаще всего россияне покупали доллары — на них пришлось 68% заявок, что стало максимальным значением за последние пять кварталов. Доля евро составила 22%, юаня — 7%.
Чаще всего сберегательные продукты через финансовый маркетплейс во втором квартале оформляли мужчины 41–45 лет. Средний возраст вкладчика составил 44 года. Лидерами по числу открытых вкладов остаются Москва и Санкт-Петербург, а на третье место впервые вышла Самара, сместив Нижний Новгород. В десятку самых активных регионов также вошли Новосибирск, Екатеринбург, Казань, Красноярск, Уфа и Ростов-на-Дону.
К таким выводам пришли аналитики финансового маркетплейса Банки.ру, составив Индекс Банки.ру, который отражает поведение более 24 млн зарегистрированных пользователей платформы. Для расчета использовались заявки на сберегательные продукты, оформленные через Банки.ру в период с 1 января 2025 года по 30 июня 2026 года. Ежемесячно через платформу обрабатывается более 2,4 млн заявок на кредиты, вклады и другие финансовые продукты. Благодаря анализу пользовательской активности индекс позволяет фиксировать изменения рыночных трендов раньше, чем они появляются в официальной статистике.